Francia en la encrucijada: el temido efecto bola de nieve de su deuda amenaza con desatar otra crisis europea
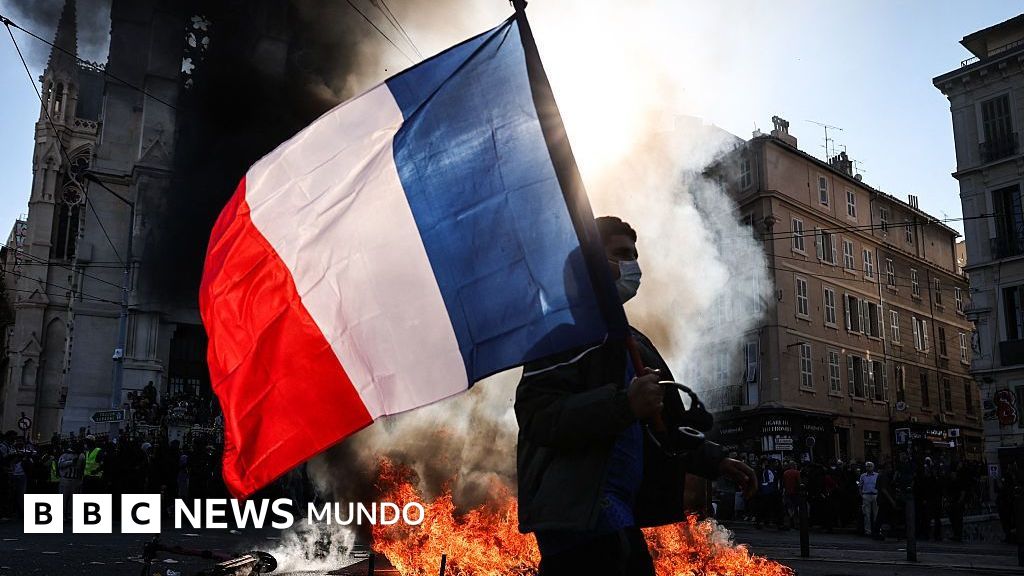
Francia atraviesa uno de los momentos más delicados de su historia reciente. A las masivas manifestaciones callejeras que comenzaron con reclamos estudiantiles y derivaron en un descontento generalizado por el costo de la vida y el sistema de pensiones, se suma ahora una tormenta mucho más silenciosa pero potencialmente devastadora: la desconfianza creciente de los mercados financieros sobre la sostenibilidad de su deuda soberana.
En las últimas semanas, la prima de riesgo francesa —el sobrecosto que el Estado debe asumir frente al bono de referencia de Alemania— ha experimentado un salto considerable. Con un endeudamiento público que ya sobrepasa el 119% del Producto Interno Bruto (PIB) y un déficit fiscal que se mantiene por encima del 5%, los inversores han comenzado a elevar las exigencias de rendimiento para adquirir deuda gala. Aunque el ministro de Finanzas, Roland Lescure, y el gobernador del Banco de Francia, Emmanuel Moulin, insisten en que el país retiene acceso fluido a los mercados y descartan rescates inmediatos, la administración ya ha tenido que recortar la emisión de títulos a largo plazo ante la retracción de la demanda.
La mecánica de la bola de nieve
El núcleo de la inquietud económica radica en el denominado «efecto bola de nieve». Este fenómeno macroeconómico se produce cuando la tasa de interés promedio que el gobierno paga por su deuda supera la tasa de crecimiento nominal de su economía (la expansión del PIB sumada a la inflación). Cuando esta relación se invierte de forma negativa, la carga de la deuda crece de manera autónoma como porcentaje de la economía, incluso si el gobierno lograra equilibrar su gasto corriente.
Con un crecimiento económico proyectado en torno al 0,5% y un rendimiento de la deuda que escala hacia el 2,3% o más, Francia comienza a registrar por primera vez en años este impacto desfavorable. Cálculos oficiales prevén que para 2027 el pago de intereses anuales absorberá cerca de 91.000 millones de euros, una partida que superará con creces los presupuestos nacionales combinados de educación y defensa. Economistas como Jagjit S. Chadha, de la Universidad de Cambridge, advierten que niveles tan elevados de endeudamiento en tiempos de paz dejan al Estado sin margen de maniobra ni capacidad de absorción ante nuevas crisis.
Parálisis política y pensiones en debate
El presidente Emmanuel Macron enfrenta este escenario con un Parlamento fragmentado donde carece de mayoría absoluta. Su intento por elevar la edad de jubilación de 62 a 64 años —una cifra que sigue estando por debajo del promedio de socios occidentales como Estados Unidos o Dinamarca, donde se sitúa en 67— desató una ola de rechazo social que terminó forzando pausas tácticas y evaporó gran parte de su capital político. El premio Nobel Paul Krugman ha señalado con crudeza que el país destaca negativamente por su incapacidad de asumir un enfoque realista sobre la jubilación, advirtiendo que Francia parece ingresar a la categoría de economías que resultan «demasiado grandes para ser rescatadas».
Desde organismos internacionales como el Fondo Monetario Internacional, su directora gerente Kristalina Georgieva ha urgido a las autoridades galas a «poner orden en casa» mediante reformas fiscales contundentes que recorten el déficit por debajo del umbral del 4% o 5%. Sin embargo, el calendario electoral enrarece cualquier consenso: con las elecciones presidenciales a la vista para abril, la líder opositora Marine Le Pen lidera los sondeos con promesas de recortes al gasto burocrático y aportes europeos, mientras que sectores de la izquierda radical plantean alternativas tan heterodoxas como la condonación de títulos en manos del Banco Central Europeo.
Un dilema para la estabilidad de la eurozona
El temor de los analistas no se limita a las fronteras francesas. Si la segunda mayor economía del bloque comunitario continúa resbalando por la pendiente del endeudamiento sin aplicar correctivos creíbles, el contagio hacia otras naciones con altos pasivos —como Italia, Bélgica o España— podría resucitar los peores fantasmas de la crisis del euro de 2009. Los próximos meses serán determinantes para saber si Francia logra aprobar un presupuesto austero que recupere la confianza de los acreedores o si la inercia política terminará precipitando un ajuste mucho más doloroso y forzado por los mercados.