La ola de la inteligencia artificial perfila una inminente escasez de chips de memoria para 2027
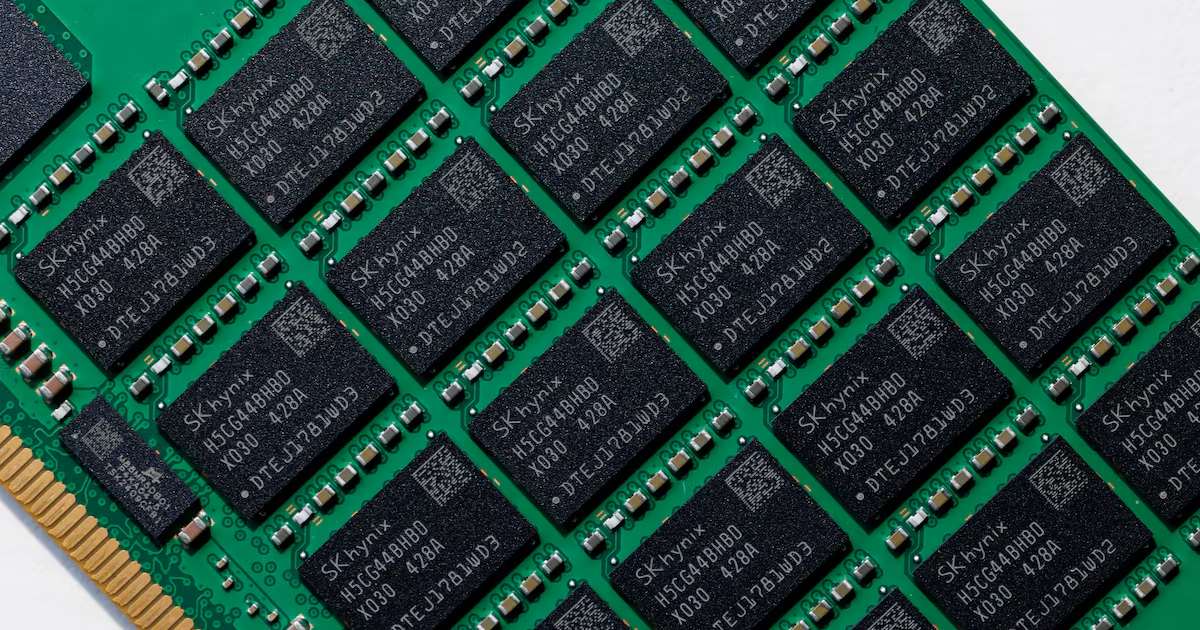
El auge de la infraestructura para inteligencia artificial está a punto de colisionar con los límites físicos de la manufactura global. Pese a que las acciones de los principales fabricantes de chips de memoria sufrieron caídas de entre 7,7% y 33% al cierre del tercer trimestre —interrumpiendo una racha histórica de seis trimestres al alza—, el trasfondo operativo apunta a un escenario completamente opuesto: una inminente escasez de oferta que redefinirá el valor del sector.
Un desbalance estructural hacia 2027
Las dudas del mercado sobre la sostenibilidad del gasto corporativo en centros de datos han sido sobredimensionadas. Gigantes tecnológicos de la talla de Google y Broadcom continúan cerrando órdenes de compra colosales para sostener sus modelos computacionales. De acuerdo con proyecciones de Citigroup encabezadas por Peter Lee, codirector de investigación global de tecnología de la firma, la demanda de memoria de alto ancho de banda (HBM, por sus siglas en inglés) crecerá un 62% interanual hasta alcanzar los 75.200 millones de gigabits en 2027, una cifra que pulveriza el consenso general del mercado, situado apenas en torno al 30%.
Frente a este escenario, la recomendación técnica es clara: comenzar a construir posiciones de forma gradual durante las semanas de volatilidad e incertidumbre macroeconómica, para luego elevar la exposición a medida que el balance de oferta y demanda confirme el déficit.
Reconfiguración del liderazgo: Samsung, SK Hynix y Micron
El tablero competitivo sufrirá transformaciones de peso en los próximos meses. Aunque la surcoreana SK Hynix ha sido el estandarte del auge de la IA —llegando a cotizar sobre 1,8 millones de wones y con precios objetivo alcistas que alcanzan los 3 millones de wones—, se anticipa una fuerte ofensiva por parte de Samsung Electronics.
Respaldada por sus avances de última generación en arquitectura HBM, se proyecta que la cuota de mercado de Samsung aumente del 30% estimado este año a un 42% el próximo ciclo. Este avance recortaría la cuota de SK Hynix del 47% al 35%, mientras que la estadounidense Micron Technology mantendría una participación estable en torno al 22%.
Los últimos resultados trimestrales de Micron, con beneficios por encima de las expectativas y pronósticos sólidos para el cierre del año, refuerzan la tesis de que el ciclo expansivo de los semiconductores está lejos de agotarse. Lejos de un enfriamiento real, el sector de memoria atraviesa una pausa táctica antes de que la escasez de componentes vuelva a presionar los precios al alza.