Ray Dalio enciende las alarmas: la crisis en los bonos de EE.UU. amenaza con golpear a Wall Street
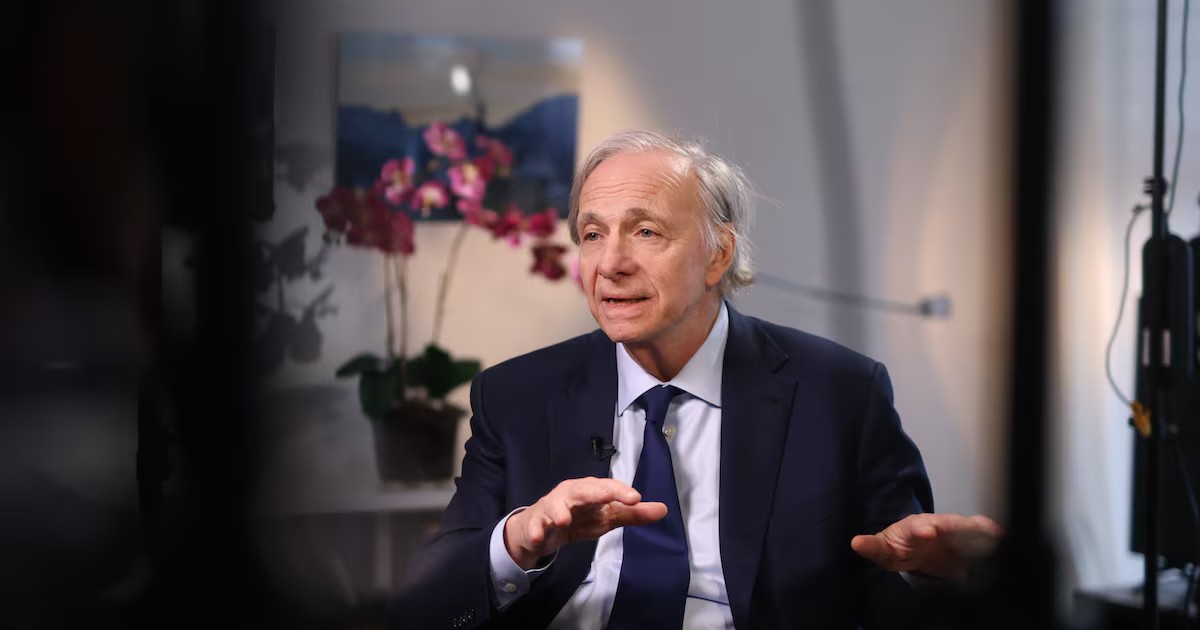
El panorama financiero internacional enfrenta un dilema estructural de proporciones mayúsculas. Ray Dalio, fundador de Bridgewater Associates, ha lanzado una contundente advertencia sobre la trayectoria de los bonos del Tesoro de Estados Unidos, señalando que el ciclo bajista en el mercado de renta fija dista mucho de haber concluido y que su impacto terminará por filtrarse con fuerza hacia Wall Street y la economía productiva.
El núcleo del problema radica en una marcada asimetría entre oferta y demanda. Con un saldo acumulado de deuda negociable que ronda los US$32 billones —un alza interanual del 8%— y proyecciones de emisión neta de US$2,1 billones para el cierre del año, el Tesoro estadounidense necesita captar recursos a un ritmo voraz. Dalio subraya que este exceso de papel presiona al alza los rendimientos, un fenómeno que encarece el crédito a nivel global pero que todavía no ha tenido su reflejo pleno en una corrección bursátil ni en los diferenciales crediticios.
La espiral del costo de la deuda y la cautela externa
El servicio de la deuda se perfila como una bomba de tiempo fiscal. Por cada punto porcentual que suba la tasa media de interés, el gasto fiscal estadounidense en intereses se incrementa en cerca de US$310.000 millones anuales. Dalio describe esta situación como un círculo vicioso: a mayor deuda, mayores rendimientos demandados por el mercado, lo que eleva el déficit presupuestario y obliga a emitir todavía más títulos soberanos.
Para capear la falta de apetito por bonos a largo plazo, Washington ha recurrido agresivamente a emisiones de corto plazo, que hoy representan cerca del 50% del total previsto frente a un promedio histórico del 20%. A esto se suma el enfriamiento de los compradores extranjeros —como China y Japón—, tenedores clave de un portafolio internacional de US$9,3 billones, quienes enfrentan sus propios desafíos de liquidez interna y reconfiguración de reservas.
La inteligencia artificial y las empresas entran en disputa por el capital
La presión sobre la liquidez no es exclusiva del sector público. El auge vertiginoso de la inteligencia artificial ha desatado una carrera corporativa sin precedentes por financiamiento. Las grandes tecnológicas emitieron cerca de US$220.000 millones en bonos durante la primera mitad del año para sostener sus inversiones de capital, compitiendo directamente con los títulos del Estado por el dinero disponible de los grandes inversionistas.
- Necesidades corporativas: Se proyecta que las empresas estadounidenses requerirán cerca de US$3,4 billones en financiamiento bruto, entre nuevo endeudamiento y refinanciaciones.
- Emisiones bursátiles: Las colocaciones de acciones y ampliaciones de capital alcanzaron un ritmo anualizado de US$1,8 billones, absorbiendo un capital que antes fluía con mayor holgura hacia la deuda soberana.
Un horizonte complejo hacia 2027 y 2028
Dalio califica el comportamiento de los márgenes corporativos y la deuda tecnológica como el "canario en la mina de carbón". A su juicio, el escenario se tornará aún más desafiante hacia 2027 y 2028, periodos donde vencerán masivos paquetes de deuda que deberán refinanciarse a tasas significativamente más caras que las pactadas en la última década de dinero barato.
Si la demanda de compradores institucionales y foráneos continúa debilitándose frente a una oferta desbordada tanto de bonos gubernamentales como corporativos, el ajuste de precios en las bolsas internacionales será inevitable. La complacencia que hasta ahora ha mostrado Wall Street podría quebrarse cuando el encarecimiento real del dinero termine ahogando los flujos de caja y la actividad económica.