SpaceX bajo la lupa de Wall Street: el pulso financiero entre la conquista espacial y el auge de la inteligencia artificial
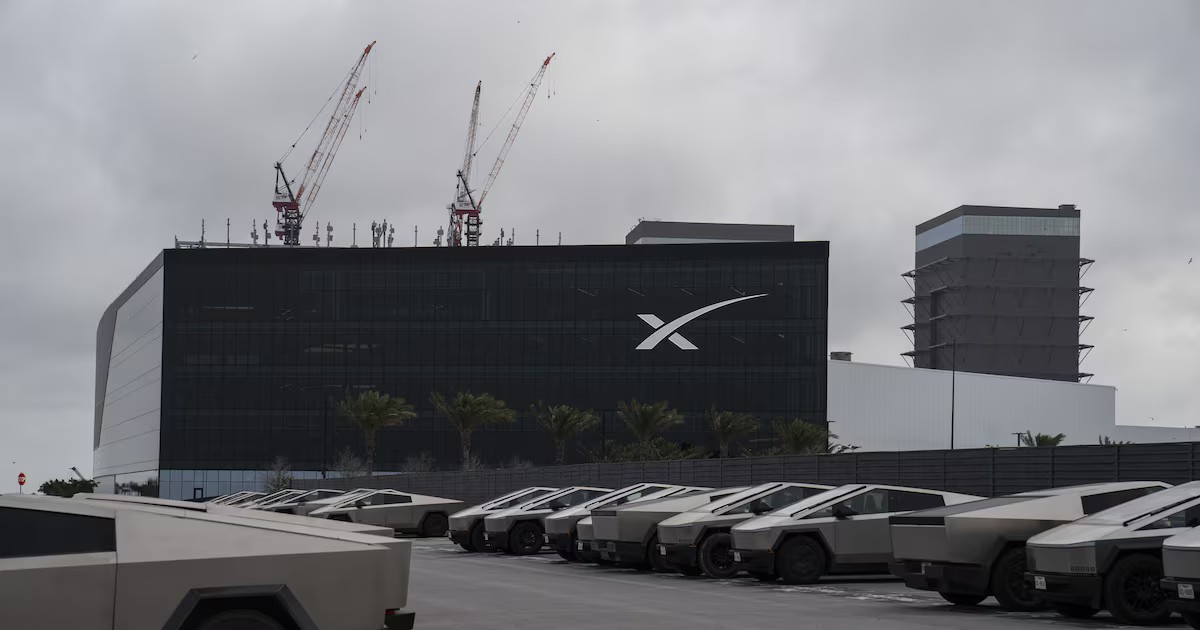
La firma aeroespacial dirigida por Elon Musk enfrenta una prueba determinante en los parqués financieros internacionales. Los inversionistas se preparan para desglosar sus resultados trimestrales con una interrogante central sobre la mesa: determinar cuánto del dinamismo actual de la corporación responde a la fiebre por la inteligencia artificial y cuánto a su tradicional músculo aeroespacial.
El consenso del mercado perfila un trimestre de notable recuperación, anticipando ingresos consolidados cercanos a los US$12.875 millones, un EBITDA de US$6.590 millones y un beneficio neto ajustado de US$1.692 millones. De concretarse estas estimaciones, la compañía registraría una ganancia por acción ajustada de US$0,147, dejando atrás las pérdidas reportadas en el ejercicio previo y consolidando un retorno a terreno positivo.
Apuestas divididas entre las grandes firmas de inversión
El optimismo en Wall Street cuenta con matices según la entidad financiera. Analistas de Wells Fargo sitúan la vara más alta al proyectar ventas por US$13.300 millones y un EBITDA de US$7.600 millones, impulsados por contratos clave en capacidad de cómputo que prometen catapultar las entradas por IA. Por su parte, Deutsche Bank, a través de su analista Edison Yu, prevé ingresos de US$12.600 millones —un salto interanual del 127%—, aunque advierte sobre la incertidumbre de precios y demanda hacia finales de la década.
En la misma línea favorable, Citi mantiene una recomendación de compra fijando un precio objetivo de US$200 por acción, mientras analistas de la industria subrayan que el acuerdo de centros de datos con Anthropic y la monetización del modelo Grok actuarán como catalizadores esenciales en los balances venideros.
Starlink como pilar de solvencia operativa
Detrás del deslumbrante avance de la inteligencia artificial y el desarrollo de Starship se encuentra una realidad financiera contundente: el elevado desembolso de capital. Proyecciones especializadas calculan que los gastos de capital del trimestre rondaron los US$19.000 millones, generando un flujo de caja libre negativo cercano a los US$14.000 millones, producto de la masiva infraestructura requerida para centros de datos.
Es aquí donde la red satelital Starlink emerge como el auténtico flotador financiero de la empresa:
- Ingresos de conectividad: Se proyectan en torno a los US$4.450 a US$4.900 millones, reflejando un crecimiento cercano al 59% interanual.
- Margen operativo: Aporta beneficios operativos estimados en US$1.660 millones, contrarrestando las pérdidas operativas que aún generan las divisiones espaciales y de cómputo avanzado.
- Expansión de usuarios: La base global de suscriptores habría alcanzado los 13,5 millones, con un promedio mensual de consumo situado en los US$64 por cliente.
Desafíos estructurales en el horizonte
A pesar de un precio objetivo promedio de mercado que se sitúa en US$222,19, el camino no está exento de turbulencias. Analistas coinciden en que la compañía deberá sortear riesgos logísticos de primer orden, entre ellos las restricciones de suministro eléctrico para alimentar sus complejos de servidores, la fiabilidad técnica de sus futuras instalaciones orbitales y la feroz competencia comercial en el sector de la inteligencia artificial. La entrega de estos balances definirá si el modelo de negocio puede sostener simultáneamente el costo del espacio exterior y la carrera del silicio.