Wall Street cierra una semana tensa entre el freno a la euforia por la IA y el compás de espera de la Fed
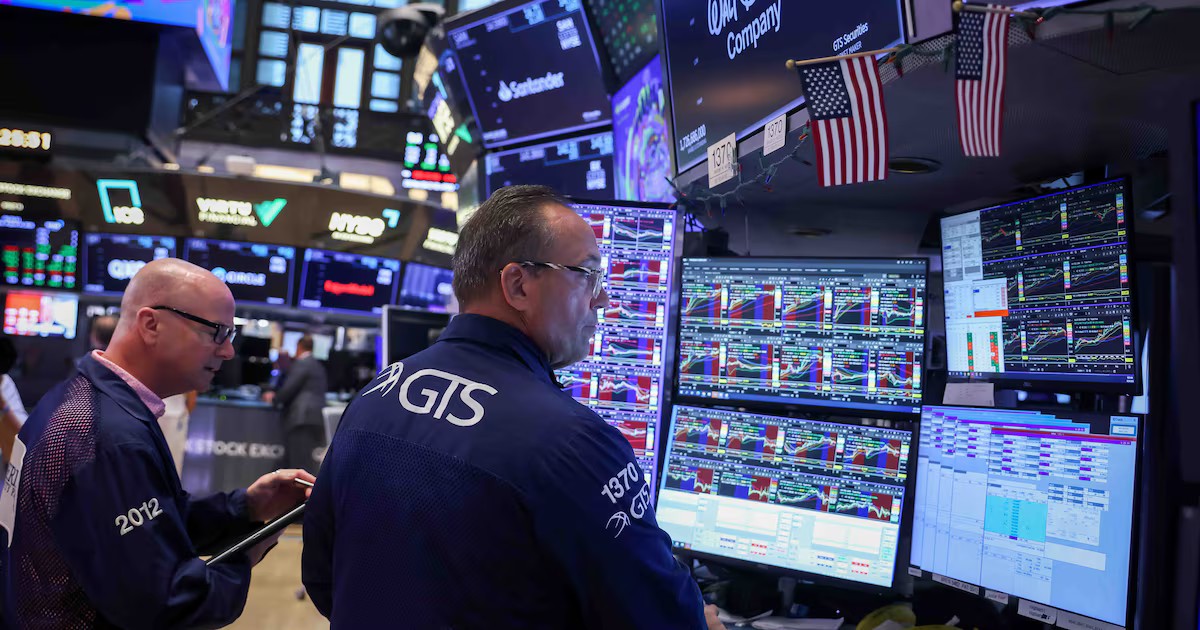
Wall Street despidió la semana operando con un marcado tono de prudencia. Tras jornadas consecutivas marcadas por ventas masivas en el sector tecnológico y crecientes interrogantes sobre el retorno real de las inversiones multimillonarias en inteligencia artificial (IA), los inversionistas optaron por la cautela, mientras asimilan el impacto de una inflación persistente sobre las decisiones de política monetaria en Estados Unidos.
El índice S&P 500 registró variaciones moderadas al cierre de la sesión del viernes, mientras que el sector de los semiconductores continuó bajo fuerte presión. Por su parte, el Nasdaq 100 consolidó un retroceso semanal cercano al 3%, reflejando una clara rotación hacia activos de menor riesgo, particularmente los bonos del Tesoro estadounidense.
La Fed modera las expectativas de un ajuste inmediato
El panorama monetario sumó tranquilidad tras las declaraciones del presidente de la Reserva Federal, Kevin Warsh, en el marco de las reuniones anuales del Fondo Monetario Internacional en Bangkok. Al evitar adelantar un endurecimiento monetario inminente, el mercado redujo la probabilidad de una subida de tipos de interés en octubre de un 27% a menos del 15%.
Tras el incremento de 25 puntos básicos ejecutado en septiembre —el primero desde 2023—, las previsiones apuntan a que el banco central mantendrá las tasas sin cambios en su reunión del 27 y 28 de octubre. Firmas como Goldman Sachs, a través de su economista jefe Jan Hatzius, estiman que la Fed pausará este mes para aplicar un último incremento en diciembre. Por el contrario, estrategas como Michael Hartnett, de Bank of America, sostienen una postura defensiva, favoreciendo firmas de pequeña capitalización y consumo discrecional frente a unas tecnológicas que captaron flujos récord de US$196.000 millones este año.
El financiamiento de la IA bajo escrutinio
El epicentro de la tormenta tecnológica se concentró en CoreWeave (CRWV), cuyos títulos llegaron a desplomarse un 20% en tres sesiones, elevando sus coberturas crediticias por encima del 60% de probabilidad de incumplimiento a cinco años. Aunque un respaldo público de Jensen Huang, máximo ejecutivo de Nvidia, propició un rebote del 5,9%, la desconfianza persiste. Cathie Wood, de ARK Investment, aprovechó la baja para adquirir acciones de CoreWeave y Cerebras Systems, pero la corrección sacudió los mercados globales: en Corea del Sur, el índice Kospi cayó 14% en la semana, su peor balance desde 2008.
Otras firmas como Dell y Hewlett Packard Enterprise acumularon descensos próximos al 20%, al tiempo que el índice de semiconductores de Filadelfia retrocedió 7,9%. La contraparte la protagonizó Tesla, que tomó impulso tras develar una nueva versión de su Roadster con tecnología de propulsión de SpaceX, orientada a revitalizar su demanda hacia 2028.
Petróleo al alza, bonos exigentes y el dólar en la región
En el plano de las materias primas, los ataques a buques en Medio Oriente y las complicaciones de despacho en el golfo Pérsico sostuvieron el petróleo: el Brent rondó los US$106 por barril y el WTI se ubicó cerca de US$98, a pesar de que la Agencia Internacional de Energía confirmó la liberación de 100 millones de barriles de reserva.
En el mercado de deuda, el rendimiento del bono del Tesoro a diez años escaló a 5,10%, presionado por inquietudes sobre el gasto fiscal y el costo de la energía. Paralelamente, el índice dólar (DXY) retrocedió 0,21%, lo que dio un respiro a la mayoría de las divisas latinoamericanas: el real brasileño, el peso mexicano, el peso chileno y el peso argentino ganaron terreno, en una jornada donde solo el peso colombiano mostró debilidad.
Pulso corporativo al cierre
- Vale (VALE): Advirtió que un 10% del mineral de hierro que traslada por vía marítima opera a pérdida por fletes y energía caros, con futuros cayendo por debajo de US$90 por tonelada.
- Adobe (ADBE): Sumó su decimoquinta rebaja analítica del año. El temor a que la IA generativa desplace herramientas tradicionales como Photoshop ha hundido su cotización cerca de 30% en 2026.
- ExxonMobil (XOM): Proyectó un incremento de US$4.500 millones en ganancias por refinación en el tercer trimestre ante cuellos de botella en la oferta global de combustibles.
- Boeing (BA): Pese a caer 26% desde sus máximos de inicios de año, mantiene la confianza de Wall Street de cara a la recuperación en las entregas de su modelo 737.