Auditoría al Hospital Central de las Fuerzas Armadas revela debilidades en compras millonarias, inventarios y activos
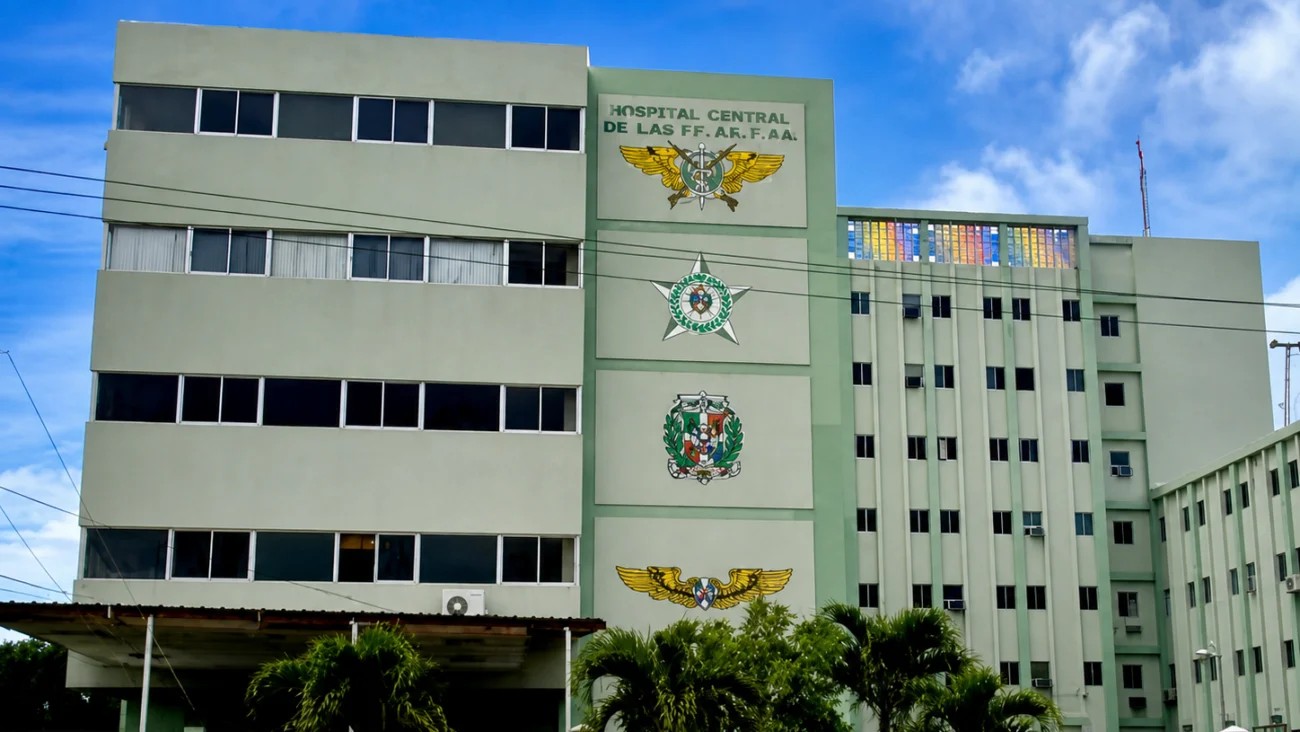
El Hospital Universitario Docente Central de las Fuerzas Armadas enfrenta serios desafíos en sus controles administrativos e institucionales. Tras una exhaustiva fiscalización realizada por la Contraloría General de la República correspondiente al período comprendido entre septiembre de 2020 y diciembre de 2025, el órgano fiscalizador mantuvo abiertas 13 de las 23 observaciones iniciales, luego de evaluar los descargos y documentaciones remitidos por la dirección del centro asistencial militar.
El centro hospitalario dispone ahora de un plazo de 90 días laborables para formular y presentar un plan de acción correctivo. Entre los señalamientos más críticos figuran compras de alimentos al margen de procedimientos formales, inconsistencias en los inventarios de suministros y medicamentos, bienes muebles no localizados y la falta de cobertura de seguro contra siniestros para la infraestructura física del hospital.
Fondos para raciones alimenticias bajo la lupa
Uno de los aspectos más notorios del informe concierne a la adquisición de alimentos para pacientes y personal médico. Durante el período examinado, el hospital destinó RD$106.4 millones a raciones alimenticias mediante desembolsos dirigidos a una cuenta gestionada por el Oficial de Mesa, canal a través del cual se ejecutaron compras directas.
Aunque la administración hospitalaria aportó formularios de registro de dichas operaciones, el ente auditor dictaminó que tales papeles no suplen la carencia de una política ni un procedimiento formalizado que garantice la transparencia y la libre competencia en las adquisiciones públicas. En total, la entidad auditada tramitó 738 procesos de compras y contrataciones que sumaron más de RD$1,305 millones.
Discrepancias en almacenes y custodia de fármacos
El control físico de los insumos médicos también arrojó fallas sustanciales. En un muestreo aleatorio de 29 artículos en el almacén de Materiales Gastables, 15 renglones presentaron discrepancias cuantitativas entre el registro en libros y la existencia física, sin que los soportes presentados lograran clarificar los desfases.
A este cuadro se suman deficiencias estructurales: el depósito del sótano carece de climatización adecuada, presenta deterioro de plafones y no dispone de sistemas de protección contra incendios. Asimismo, en las farmacias secundarias se detectó desarticulación informativa con la Farmacia Principal y fallas en los registros de salida de medicamentos, puntos que continúan bajo observación.
Equipos no localizados y un edificio sin póliza de riesgo
La fiscalización a los bienes muebles y equipos hospitalarios encendió alertas adicionales. De una muestra de 68 activos valorados en libros por RD$51.2 millones, los inspectores no lograron localizar 22 bienes, mientras que otros 16 carecían de código de registro interno y seis figuraban fuera de servicio. Se identificó además una diferencia de RD$7.7 millones entre los balances contables generales y los datos del Sistema de Administración de Bienes (SIAB).
En cuanto a la infraestructura, el inmueble carece de una póliza de seguros frente a eventualidades como terremotos, inundaciones o incendios, y no se encuentra formalmente registrado ante la Dirección General de Impuestos Internos (DGII). Las gestiones presentadas por el hospital para regularizar la tasación databan de 2023, por lo que la Contraloría exigió constancias actualizadas de avance.
Control interno en fase incipiente
La evaluación global del sistema de control interno bajo las Normas Básicas de Control Interno (NOBACI) apenas alcanzó un 4.01 %, catalogado técnicamente como incipiente, registrando una calificación de 0.00 % en los renglones de administración de riesgos y monitoreo institucional. Por el contrario, la subejecución presupuestaria de RD$113.7 millones fue dada por subsanada tras ponderarse el impacto de la pandemia y retrasos de índole administrativa.
El organismo de control enfatizó que estas recomendaciones son de carácter obligatorio en virtud de la Ley 10-07, aclarando que los hallazgos señalan debilidades administrativas de subsanación prioritaria que no constituyen, por sí mismos, imputaciones de dolo o sustracción de recursos.