Anatomía de las quiebras bancarias en América Latina: de la herida de Baninter al colapso de Ueno Bank
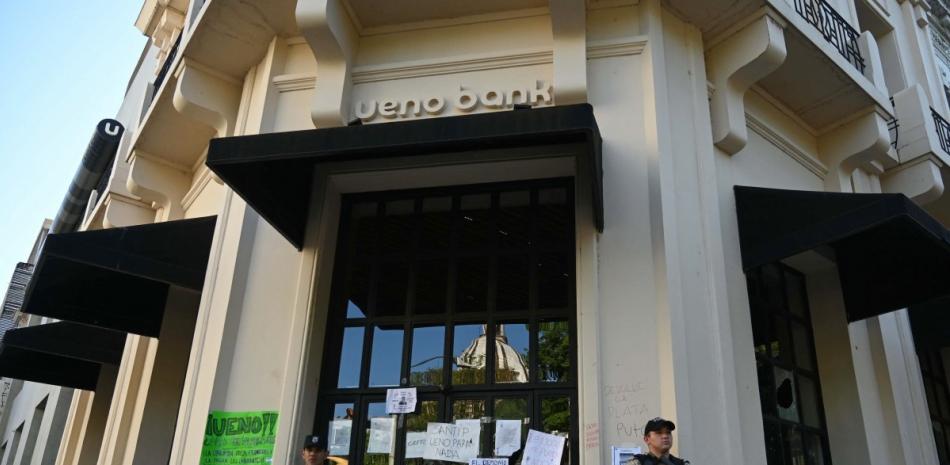
El reciente colapso e intervención de Ueno Bank en Paraguay vuelve a poner sobre la mesa una vieja patología financiera que América Latina no termina de erradicar. Lejos de tratarse de hechos aislados, los mayores descalabros bancarios de las últimas tres décadas en la región comparten un guion casi calcado: un crecimiento meteórico, supervisores regulatorios que miran hacia otro lado, una peligrosa cercanía con el poder político y una factura multimillonaria que termina siendo absorbida por las arcas del Estado.
El detonante en suelo paraguayo no solo involucró captaciones irregulares de fondos estatales del Instituto de Previsión Social (IPS) y préstamos a empresas allegadas a su directiva, sino que desató un terremoto institucional sin precedentes con la caída política y detención del presidente Santiago Peña. Este episodio evoca de inmediato episodios oscuros del cono sur y el Caribe, donde la banca y la política tejieron redes que casi destruyen economías enteras.
Un historial de colapsos y rescates públicos
Para los dominicanos, la memoria de la crisis bancaria sigue viva. El precedente de Baninter en 2003 permanece como el ejemplo de manual sobre cómo la contabilidad paralela y la concesión desmedida de créditos a corporaciones ligadas a los accionistas pueden poner de rodillas a un país. Aquella maniobra obligó al Banco Central de la República Dominicana a una intervención de emergencia para blindar a los ahorrantes y frenar el contagio sistémico, con un costo devastador equivalente a cerca del 15 % del PIB.
Sin embargo, la región ya venía lidiando con estas grietas estructurales desde los años noventa:
- Banco Latino (Venezuela, 1994): La caída de la segunda entidad más grande del país por volumen de depósitos provocó una corrida masiva, liquidaciones opacas y una crisis sistémica que afectó directamente a fondos de pensiones.
- Banco Anglo Costarricense (Costa Rica, 1994): Un escándalo que involucró maniobras irregulares en sociedades extranjeras e inversiones fallidas que esfumaron el equivalente al 1,3 % del PIB costarricense, terminando con la disolución de un banco estatal histórico.
- Filanbanco (Ecuador, 1998): Controlado por los hermanos Roberto y William Isaías, colapsó tras otorgar masivos créditos a empresas de sus propios dueños y recibir más de 400 millones de dólares en salvavidas públicos antes de su clausura definitiva en 2001.
- Banco Nuevo Mundo (Perú, 2000): Sufrió un severo deterioro patrimonial que forzó la activación del Fondo de Seguro de Depósitos para proteger a unos 23,000 clientes, liquidándose formalmente poco después.
Las crisis del siglo XXI: de la vieja escuela a la era digital
En tiempos más recientes, los esquemas fraudulentos han adaptado su fachada. En 2023, la Autoridad de Supervisión del Sistema Financiero de Bolivia intervino el Banco Fassil tras registrarse un desvío masivo de recursos sin garantías a favor de empresas de su propio grupo económico, dejando a más de 1.3 millones de usuarios en incertidumbre hasta ser reubicados en otras entidades.
Asimismo, en 2025, el Banco Central de Brasil procedió a la liquidación del Banco Master, capitaneado por Daniel Vorcaro. La firma se había expandido vertiginosamente prometiendo rendimientos por encima del mercado, mientras tejía influencias en las altas esferas del poder judicial y legislativo brasileño.
Especialistas señalan que, si bien eventos históricos como el ‘corralito’ argentino de 2001 obedecieron a una parálisis sistémica nacional y no al fraude de una entidad específica, la constante en la mayoría de las intervenciones latinoamericanas sigue siendo la complacencia ante los créditos vinculados. La lección sigue pendiente: mientras la fiscalización ceda terreno ante los intereses corporativos y políticos, los ahorros de la ciudadanía continuarán en la cuerda floja.