Ecopetrol ante un nuevo ciclo: dudas sobre su liderazgo y la mirada puesta en Venezuela
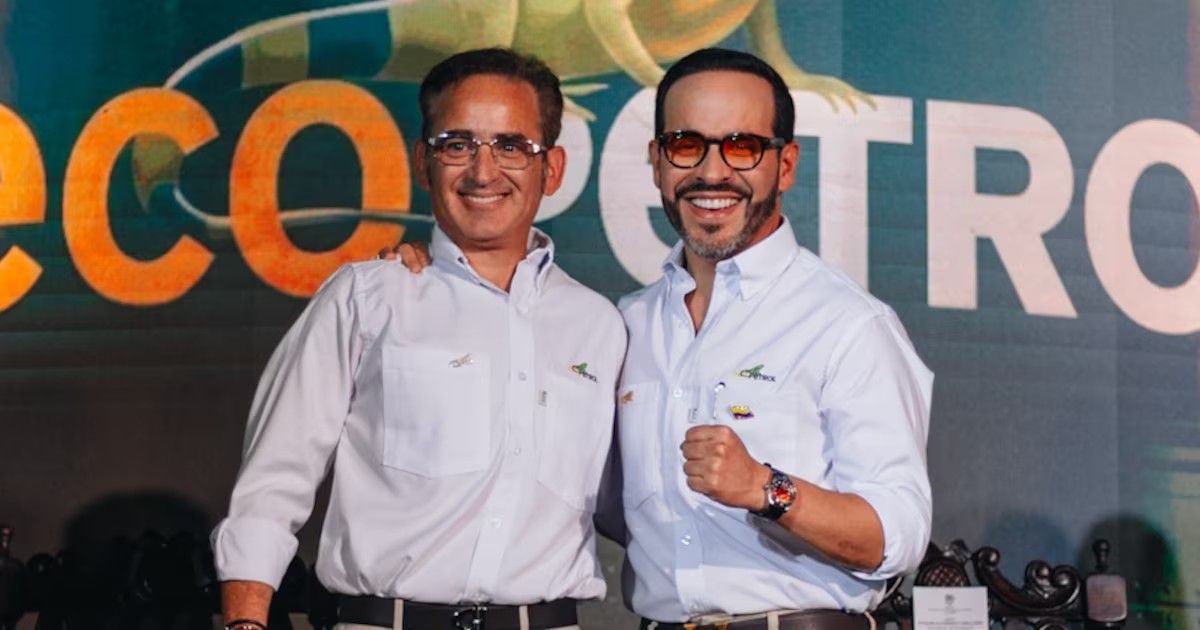
El reciente nombramiento de Joaquín Gutiérrez como presidente de Ecopetrol marca un punto de inflexión para la principal compañía energética de Colombia. La llegada del nuevo timonel ha generado lecturas mixtas en la banca internacional, donde firmas como Citi señalan que su designación representa una oportunidad desaprovechada para consolidar una gobernanza corporativa plenamente independiente, debido a su cercanía con el poder político y una trayectoria que no cuenta con un amplio recorrido en los mercados de capitales ni en el sector de hidrocarburos.
No obstante, los analistas consideran que este déficit técnico podría equilibrarse si Gutiérrez se rodea de un equipo operativo de primer nivel. El paralelismo trazado en los círculos financieros evoca administraciones anteriores, como la de Juan Carlos Echeverry, quien, pese a llegar con un perfil marcadamente político, logró reestructurar la petrolera, optimizar costos y reorientar el negocio. Para recuperar la confianza plena de los inversionistas, Ecopetrol debe enfocarse en tres pilares esenciales: retorno sobre el capital invertido, disciplina financiera y remuneración clara a los accionistas.
El factor Venezuela y el dilema del fracking
Entre las avenidas estratégicas más prometedoras para la compañía figura la reactivación del mercado venezolano. Tras visitas exploratorias de Gutiérrez al vecino país, los expertos subrayan que Ecopetrol posee ventajas técnicas incomparables para la recuperación mejorada de crudos pesados, apalancada en la experiencia acumulada en la cuenca compartida del Orinoco. Aunque las sanciones de la Oficina de Control de Activos Extranjeros (OFAC) de Estados Unidos constituyen una barrera inmediata, el contexto geopolítico y la apertura de Caracas al capital privado ofrecen una ventana de expansión que difícilmente puede pasarse por alto.
En el plano doméstico, la reactivación del fracking se presenta como una alternativa de largo plazo, con reservas técnicamente recuperables calculadas en 6.800 millones de barriles de petróleo y 54,7 billones de pies cúbicos de gas. No obstante, las trabas regulatorias postergarían su impacto productivo real hacia la década de 2030, dejando a la perforación convencional —que hoy opera con solo 32 taladros activos frente a los 60 de 2022— como el verdadero motor para dinamizar la producción inmediata.
Proyecciones y valoración en los mercados
En términos bursátiles, las firmas de inversión mantienen una postura Neutral sobre el activo, fijando un precio objetivo de US$18 por cada American Depositary Receipt (ADR). Frente a su cotización reciente de US$17,25, el papel refleja un potencial de apreciación moderado del 4,3%, el cual se complementa con una atractiva rentabilidad por dividendos estimada en 9,9%, totalizando un retorno esperado del 14,2%.
En el balance financiero, se proyecta un EBITDA ajustado cercano a los $61,2 billones de pesos colombianos para 2026, impulsado por márgenes favorables de refinación y precios del crudo. Sin embargo, para 2027 se prevé una moderación hacia los $47,5 billones bajo un escenario de petróleo rondando los US$66 por barril. Además, persiste el debate sobre el portafolio corporativo: analistas sugieren que una eventual desinversión en la filial eléctrica ISA podría ayudar a clarificar la propuesta de valor y devolver el foco nuclear al negocio tradicional de petróleo y gas.