El vertiginoso auge de los centros de datos sacude el mercado de bonos inmobiliarios en EE. UU.
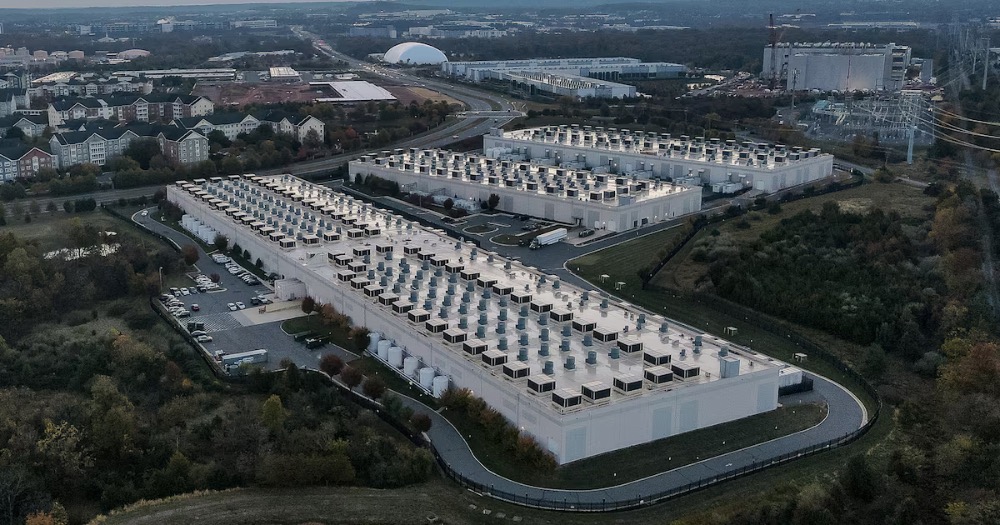
El mercado de títulos respaldados por hipotecas comerciales (CMBS), históricamente anclado en el financiamiento de torres de oficinas, complejos residenciales y centros comerciales en Estados Unidos, atraviesa una profunda metamorfosis. La voraz demanda de infraestructura para sostener el auge de la inteligencia artificial ha desatado una ola de emisiones vinculadas a centros de datos, forzando a los inversionistas de renta fija a ponderar variables completamente ajenas al sector inmobiliario tradicional, como la capacidad de las redes eléctricas locales, los sistemas avanzados de refrigeración y la densidad de procesamiento informático.
Un cambio de escala en Wall Street
Desde los primeros meses de 2025, el volumen colocado en bonos CMBS respaldados por centros de datos ronda los US$17.000 millones, cifra que más que triplica el total emitido en los dos ejercicios anteriores y que ya representa cerca del 8% de todas las nuevas operaciones de deuda comercial estructurada. Con una nutrida cartera de proyectos en camino, firmas especializadas han comenzado a rediseñar sus modelos de evaluación de riesgo para evitar pérdidas estructurales en cartera.
La mayoría de estas emisiones se estructuran bajo esquemas de activo único y prestatario único (SASB), donde un préstamo colosal recae sobre una sola instalación o campus tecnológico. Alex Killick, alto directivo de CWCapital Asset Management, advierte que evaluar estas propiedades plantea un reto inédito frente al ladrillo convencional: mientras un edificio corporativo o un hotel se proyecta a décadas, un centro de datos se mide en megavatios y capacidad de cálculo, parámetros cuyo valor residual resulta complejo de estimar a pocos años vista.
Opacidad y el fantasma de la reconversión
A las complejidades técnicas se suman contratos de arrendamiento atípicos y sumamente herméticos. Los inquilinos clave —un puñado de gigantes tecnológicos conocidos como hiperescaladores— imponen cláusulas estrictas de confidencialidad en torno a costos de energía y compromisos de consumo mínimo. Ben Hunsaker, gestor de carteras en Beach Point Capital Management, subraya que la falta de estandarización y transparencia complica determinar la solvencia del flujo de caja ante imprevistos operativos.
El riesgo de vacancia también adquiere dimensiones críticas. Reemplazar a un inquilino corporativo en una oficina tradicional es un proceso estandarizado; en cambio, reconvertir un centro de datos con especificaciones eléctricas y térmicas diseñadas a la medida de un solo cliente exige cuantiosos desembolsos de capital. Stephen Buschbom, analista de la firma Trepp, sostiene que estos inmuebles operan en la práctica más como infraestructura tecnológica de alta complejidad que como bienes raíces comerciales.
El ciclo de obsolescencia y mayores primas de riesgo
El ritmo acelerado con el que evolucionan los microprocesadores para inteligencia artificial introduce otra amenaza latente: una instalación recién construida podría quedar técnicamente desfasada si el nuevo hardware demanda potencias o sistemas de refrigeración líquida que la estructura no soporte. A esto se añade una creciente resistencia política y vecinal en diversos condados estadounidenses, motivada por la presión que estas instalaciones ejercen sobre las tarifas y el suministro eléctrico comunitario.
Esta confluencia de incertidumbres ya pasa factura en las valoraciones del mercado secundario. Las emisiones de centros de datos con la máxima calificación (AAA) exigen actualmente una prima promedio de 1,65 puntos porcentuales sobre sus índices de referencia, superando con claridad los márgenes exigidos a inmuebles industriales (1,25), comerciales (1,05) y de oficinas (0,93).
A pesar de que Citigroup Global Markets proyecta un crecimiento de hasta un 50% en las emisiones para el próximo año —alcanzando hasta US$20.000 millones—, analistas como Bob Neighoff, de Mariner Investment Group, advierten sobre el riesgo de un exceso de oferta a mediano plazo: si los gigantes tecnológicos frenan su ritmo de contratación, los tenedores de bonos podrían quedar atrapados con monumentales estructuras de concreto y acero prácticamente imposibles de adaptar a otros usos económicos.