Latam Airlines toma vuelo en Wall Street: acciones repuntan más de 13% y analistas proyectan margen de subida del 54%
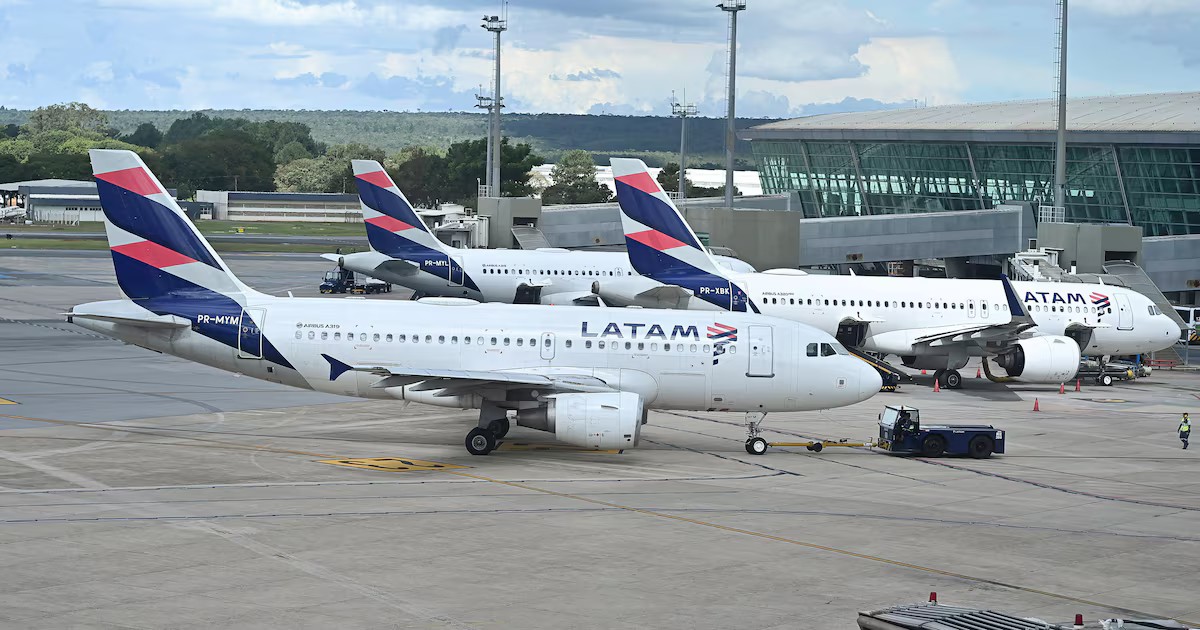
Latam Airlines (LTM) completó una semana sobresaliente en la Bolsa de Nueva York al consolidar su desempeño más favorable desde su retorno al parqué estadounidense. Los títulos de la aerolínea sudamericana avanzaron hasta los US$47,83 por ADR, acumulando un repunte semanal del 13,04%. Este empuje bursátil responde a una sólida recepción de sus resultados trimestrales por parte del mercado de capitales, superando las inquietudes sobre los márgenes operativos frente al encarecimiento de los combustibles.
El optimismo entre los operadores financieros es contundente: el 100% de los diez analistas que dan seguimiento a la compañía recomienda adquirir sus acciones. El consenso fija un precio objetivo de US$72,61 por título, lo que anticipa un potencial de revalorización del 54,3%. Analistas de plazas como Citi destacan que la cotización actual premia la disciplina operativa de la aerolínea para gestionar su capacidad frente a las oscilaciones del crudo, abriendo una ventana atractiva si los precios de la energía continúan normalizándose.
Cuentas en verde y capacidad tarifaria
Durante el tercer trimestre, la aerolínea reportó ingresos por US$4.567 millones, lo que representa un salto interanual del 18,4%, mientras que la utilidad neta atribuible a los controladores se ubicó en US$439 millones, registrando un alza del 16,3%. De acuerdo con estimaciones de la firma Renta 4, este desempeño derivó de una expansión de capacidad del 7,7% y de una mejora del 9,4% en el ingreso medio por pasajero.
La administración de Latam logró trasladar a sus tarifas cerca del 80% del impacto generado por el incremento interanual del 52% en el combustible de aviación. A esto se sumó un manejo eficiente de sus pasivos: los costos financieros descendieron de US$257 millones a US$182,5 millones. En tanto, el Ebitda ajustado alcanzó los US$1.100 millones, superando los pronósticos del mercado, con un empuje relevante en las áreas de carga (+20%) y cabinas premium (+23%).
Proyecciones y disciplina de cara a los próximos años
A pesar de la euforia en Wall Street, el entorno no está exento de cautela. La compañía ajustó sus perspectivas de Ebitda para 2026 hacia una banda de entre US$3.900 millones y US$4.100 millones, aunque elevó sus previsiones de facturación anual. Especialistas del sector advierten que la capacidad de fijación de precios podría ralentizarse hacia el cierre del año, lo que impactaría los márgenes en el cuarto trimestre.
No obstante, la perspectiva de mediano plazo se mantiene firme. Para 2027 se prevé un fortalecimiento del margen operacional hacia el 13,5% y mejoras en las calificaciones crediticias, apoyadas por la modernización de flota, como la entrada en servicio de las aeronaves Embraer E195-E2 en el mercado brasileño. Frente a este panorama, el director ejecutivo de la empresa, Roberto Alvo, reiteró que la hoja de ruta prioriza un crecimiento estrictamente rentable y supeditado a la evolución de los costos energéticos globales.