El renacer de la manufactura global: los cuatro motores detrás del nuevo ciclo industrial
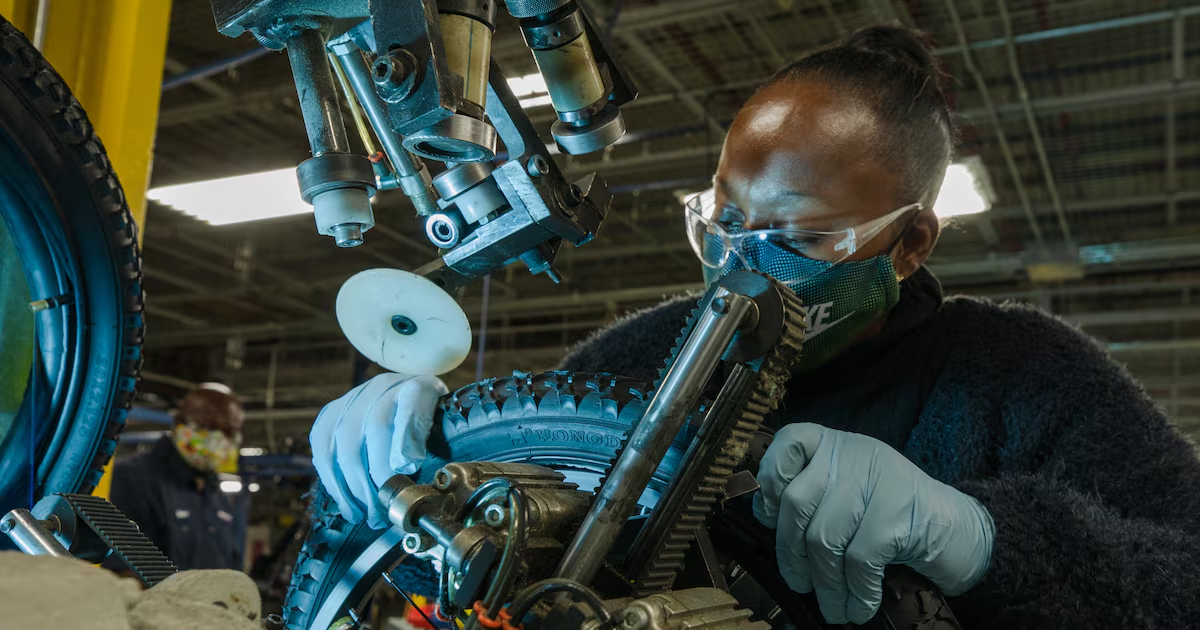
La industria manufacturera mundial atraviesa un punto de inflexión decisivo. Lo que inició como una tímida recuperación en los mercados emergentes a comienzos de 2026 se ha consolidado como una reactivación sincronizada que hoy abarca a Estados Unidos, Europa y Asia. Lejos de concentrarse en un único rubro, el dinamismo se percibe con fuerza en áreas tan heterogéneas como la química, la farmacéutica, la maquinaria pesada, la construcción naval, la defensa y las obras de infraestructura.
Este nuevo ciclo productivo responde a una arquitectura global en transformación, empujada por cuatro fuerzas determinantes que redefinen las prioridades de inversión tanto de los gobiernos como del sector corporativo.
1. La carrera por la inteligencia artificial
El despliegue a gran escala de la inteligencia artificial ha desatado una ola de gasto de capital sin precedentes. La modernización de infraestructuras demanda no solo componentes tecnológicos avanzados, como servidores y chips, sino también amplias capacidades de construcción, cableado industrial y sistemas de distribución eléctrica de alta potencia para abastecer a los nuevos centros de datos. A diferencia del auge manufacturero de principios de siglo —concentrado casi en su totalidad en China tras su entrada a la OMC—, la actual carrera de la IA ostenta una distribución geográfica mucho más amplia y diversificada debido a su carácter de activo estratégico de soberanía tecnológica.
2. Aumento del gasto militar y rearme internacional
El deterioro del entorno de seguridad global ha forzado a las principales potencias a revisar al alza sus presupuestos bélicos. Economías con amplio músculo fiscal, como Alemania, muestran incrementos significativos en sus órdenes industriales dominadas por equipos de transporte pesado y suministros tácticos, un patrón que también se observa en acuerdos estratégicos entre potencias de Asia y Medio Oriente. Las estimaciones especializadas indican que la industria militar representa entre el 4% y el 5% de la manufactura mundial, una cifra que podría duplicarse hasta alcanzar entre un 8% y un 10% si se contabilizan los componentes y tecnologías de uso dual.
3. Reconfiguración comercial y proteccionismo
Las medidas arancelarias impulsadas por Washington han reescrito el mapa de las cadenas de suministro. El incentivo de producir dentro de Estados Unidos para garantizar el acceso a su mercado interno ha dinamizado la actividad fabril norteamericana, pero sus efectos han trascendido fronteras. Economías orientadas a la exportación han ajustado sus esquemas productivos con celeridad: China aceleró sus despachos de maquinaria eléctrica y vehículos, mientras que mercados de alta especialización como Suiza lograron expandir su manufactura en un 4,5% durante el segundo trimestre, impulsados por sus ramas farmacéutica y química, lo que llevó su PIB a un avance de 1,5% tras normalizarse el esquema de gravámenes.
4. Prioridad absoluta en la seguridad energética
Las tensiones en pasos marítimos neurálgicos y el conflicto en el este de Europa han devuelto los precios del crudo a niveles críticos, consolidando la urgencia de contar con fuentes confiables y diversificadas. La creciente sed de energía requerida por los centros de datos de IA se suma a este desafío, obligando a los países a redoblar esfuerzos en infraestructura energética. Se calcula que la inversión global en este sector alcanzará un máximo histórico de 3,4 billones de dólares en 2026, abarcando proyectos de energía solar, eólica, nuclear, gas natural e incluso modernizaciones térmicas.
Un horizonte bursátil más equilibrado
Este renacimiento manufacturero está modificando el tablero financiero. Si bien en años recientes las ganancias de los mercados de valores recaían de forma casi exclusiva en el sector de las grandes tecnológicas estadounidenses, el panorama de 2026 exhibe una base mucho más equilibrada. Compañías industriales, energéticas y del sector financiero se han sumado al tren de los beneficios, configurando un escenario propicio para un crecimiento más sólido y diversificado en los trimestres venideros.