Apple encara sus resultados trimestrales bajo la lupa de Wall Street y con una valoración sin margen de error
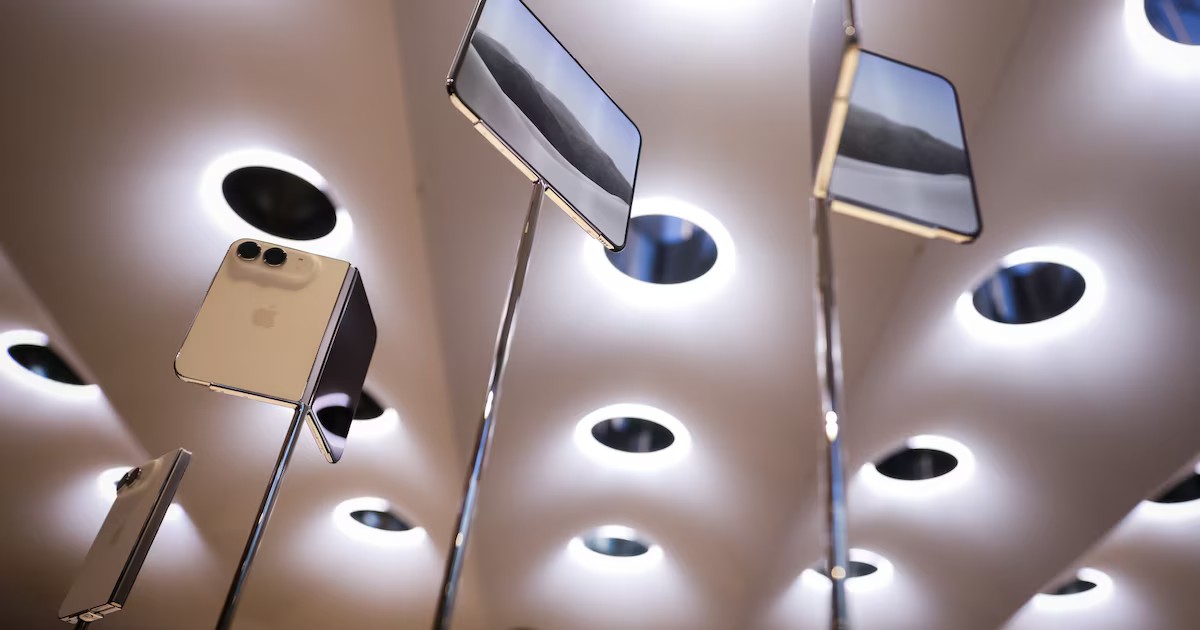
El ascenso imparable de las acciones de Apple Inc. durante los últimos meses ha dejado un margen de maniobra prácticamente nulo de cara a la presentación de sus resultados trimestrales. Tras un repunte del 25% desde sus mínimos de junio —que sumó aproximadamente un billón de dólares a su valor bursátil—, la compañía de Cupertino vuelve a situarse como la empresa más valiosa del planeta, superando los US$5,03 billones en capitalización de mercado. No obstante, este estatus estelar la expone a una vulnerabilidad inmediata si sus números no satisfacen a cabalidad las exigencias del parqué neoyorquino.
Un refugio financiero ante la resaca de la inteligencia artificial
Mientras gigantes como Alphabet y Amazon han generado inquietud entre los gestores de fondos debido a sus descomunales desembolsos en infraestructura de inteligencia artificial, Apple ha fungido como un puerto seguro. Su sólida generación de ingresos y, en particular, su robusto flujo de caja libre —que se proyecta aumente más del 40% hasta los US$141.500 millones para el ejercicio fiscal de 2026— ofrecen una predictibilidad que contrasta con la volatilidad de sus pares tecnológicos.
Sin embargo, la prima que el mercado exige pagar por esa certidumbre es elevada. Al cotizar a 36 veces sus ganancias estimadas para los próximos doce meses, la acción se encuentra cerca del percentil 99 de su valoración histórica y casi duplica el promedio del índice S&P 500. Ben Carew, codirector de inversiones en Tandem Investment Advisors, advierte que cuando un activo alcanza niveles tan tensionados, cualquier tropiezo operativo o desaceleración en las guías futuras puede desencadenar un ajuste abrupto de su múltiplo de valoración.
El iPhone Duo y el escrutinio de los ingresos
El consenso del mercado anticipa que los ingresos del cuarto trimestre fiscal asciendan a US$113.500 millones, lo que supondría un avance interanual del 11%, acompañado por un beneficio neto cercano a los US$29.200 millones. Aunque este desempeño sellaría un año favorable en términos de ventas, las proyecciones a mediano plazo apuntan a una moderación del ritmo de expansión para los siguientes dos años.
En este escenario, el estreno de su nuevo dispositivo plegable, el iPhone Duo, cobra un protagonismo decisivo:
- Precio premium: Con un costo inicial de US$1.999, la compañía apuesta a elevar el ticket promedio de compra entre sus usuarios más leales.
- Retos de suministro y calidad: Aunque los plazos de entrega se han extendido hasta el próximo año debido a una fuerte demanda inicial, persisten dudas sobre las limitaciones en la cadena de suministros e informes preliminares sobre la durabilidad de sus pantallas.
- Proyección a futuro: Se calcula que esta nueva categoría de producto podría aportar entre US$28.000 y US$32.000 millones en facturación hacia el año fiscal 2027.
Cautela técnica entre las principales firmas de inversión
A pesar del optimismo que genera el ecosistema de productos de la firma, firmas como Bank of America y Loop Capital han adoptado una postura más prudente en semanas recientes, recortando recomendaciones o retirando el valor de sus listas preferenciales. En la actualidad, menos del 60% de los analistas que siguen la acción sugieren comprar, un porcentaje notablemente inferior al registrado por firmas como Microsoft o Meta.
Tal como subraya Daniel Flax, analista sénior en Neuberger Berman, la clave radicará en la capacidad de la directiva para capitalizar este ciclo de renovación y transformarlo en un flujo de efectivo sostenible. En un mercado que ya descuenta la perfección en sus precios, Apple no solo deberá presentar cuentas impecables, sino convencer a Wall Street de que su ritmo de innovación justifica mantenerla en la cima financiera global.