Wall Street recupera el aliento: el S&P 500 rebota ante señales de distensión en Medio Oriente y la caída del petróleo
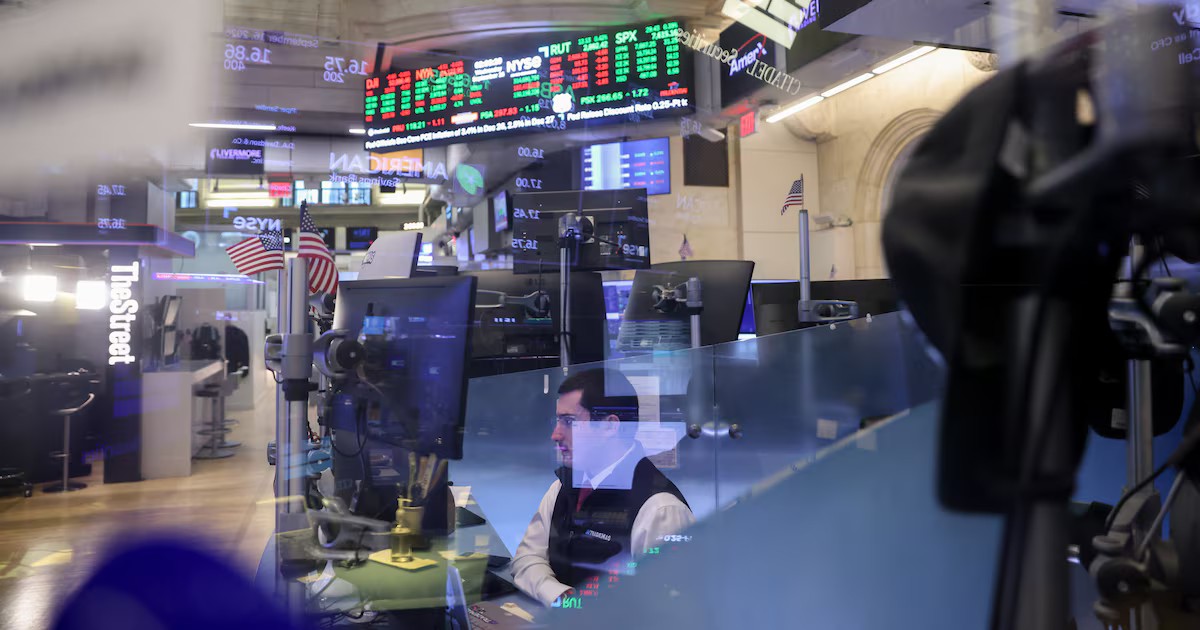
Wall Street arrancó la jornada con un renovado optimismo, dejando atrás los temores de la sesión previa. Las acciones y los bonos soberanos avanzaron de manera simultánea en una sesión marcada por el alivio en los precios energéticos, producto de las crecientes expectativas en torno a una salida diplomática al prolongado conflicto con Irán. Esta moderación en el costo del crudo brindó un respiro inmediato a los temores inflacionarios que venían presionando a los bancos centrales y a los inversores internacionales.
La diplomacia enfría el mercado petrolero
El precio del barril de crudo Brent retrocedió hasta ubicarse en torno a los US$106, mientras que el West Texas Intermediate (WTI) experimentó una pronunciada caída superior al 6%, colocándose en los US$97,48 por barril. La distensión cobró fuerza luego de trascender que el líder supremo iraní autorizó a su administración a explorar vías de negociación directa para destrabar la crisis que amenaza el suministro energético en el golfo.
A este panorama se sumaron informaciones de que el presidente Donald Trump trasladó al primer ministro israelí, Benjamin Netanyahu, su intención de brindar margen a los canales diplomáticos antes de considerar nuevas acciones militares. Este giro estratégico desactivó, al menos de forma provisional, las primas de riesgo geopolítico más agresivas, permitiendo al S&P 500 y al Nasdaq liderar la recuperación tras sufrir su peor balance desde junio.
Megamovimientos corporativos y el apetito por la IA
Mientras la geopolítica marcaba el ritmo macroeconómico, el parqué neoyorquino vibró con anuncios corporativos de alto calibre centrados en el desarrollo de infraestructura de inteligencia artificial:
- Marvell Technology sacudió el sector de semiconductores al pactar la compra de Lumentum Holdings por un valor empresarial de US$115.000 millones, consolidando una de las mayores transacciones en la historia tecnológica reciente para acelerar la óptica en centros de datos.
- Oracle Corp. puso en marcha un ambicioso plan de captación de capital y deuda por US$20.000 millones, destinado a financiar la expansión de sus centros de datos para IA.
- Alphabet Inc. acudió nuevamente al mercado europeo con una emisión de bonos por 6.000 millones de euros, ofreciendo rendimientos atractivos para asegurar liquidez ante las cuantiosas inversiones que exige la carrera tecnológica.
- En el consumo masivo y servicios, Estée Lauder sorprendió gratamente al superar estimaciones y elevar sus previsiones anuales, mientras que Marriott International reportó sólidos beneficios trimestrales gracias a la fortaleza sostenida del turismo en Estados Unidos.
Radiografía de los mercados
El apetito por el riesgo se reflejó con claridad en el panel de cotizaciones:
- Renta variable: El S&P 500 repuntó un 0,5%, el índice tecnológico Nasdaq 100 sumó un 0,6% y el Promedio Industrial Dow Jones avanzó un 0,7%. En Europa, el Stoxx 600 operó con escasa variación.
- Renta fija: Los rendimientos de los bonos del Tesoro estadounidense a 10 años cedieron cuatro puntos básicos para ubicarse en 4,89%, acompañando la caída de las tasas de referencia en Alemania y el Reino Unido.
- Divisas y metales: El dólar retrocedió ligeramente frente a las principales divisas, mientras que el oro al contado continuó atrayendo coberturas, subiendo un 2,1% hasta marcar US$3.954,08 la onza.
- Criptoactivos: El Bitcoin avanzó un 0,3% cotizando sobre los US$78.000, al tiempo que Ether registró una subida del 1,4% para rozar los US$2.293.
A pesar de la calma momentánea, los analistas advierten que la volatilidad seguirá presente en el horizonte a medida que se sigan de cerca los avances reales en la mesa de negociación internacional.