Elecciones en Brasil ponen a prueba al real, los bonos y las acciones: el dilema fiscal que vigila el mercado
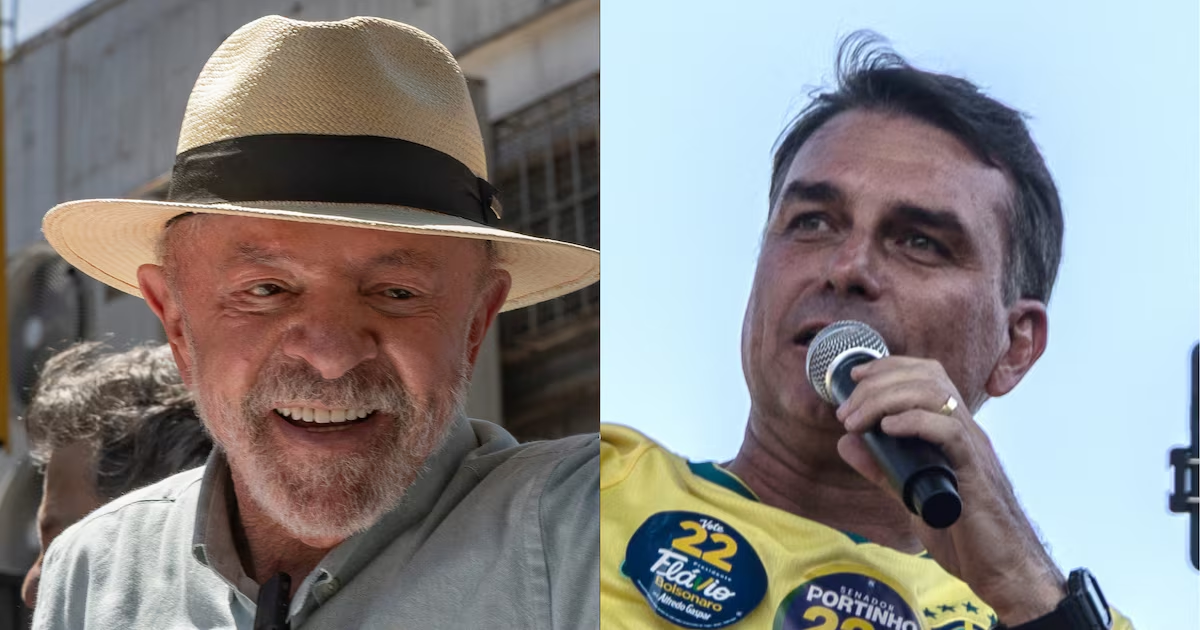
Brasil acude a las urnas en una encrucijada determinante tanto en lo político como en lo financiero. La carrera presidencial entre Luiz Inácio Lula da Silva y Flávio Bolsonaro, marcada por pronósticos cerrados y la latente posibilidad de un balotaje, mantiene la atención de los mercados sobre un factor decisivo: la credibilidad fiscal de la próxima administración y su impacto directo sobre las tasas de interés y el costo del endeudamiento público.
El proceso electoral coincide con un ciclo de flexibilización monetaria en el que el Banco Central brasileño recortó recientemente la tasa Selic a 13,75%. Sin embargo, analistas de firmas como UBS y Goldman Sachs advierten que la continuidad de estos recortes no dependerá únicamente de la inflación, sino de la disciplina presupuestaria que muestre el nuevo gobierno frente a un Congreso que jugará un rol clave en la viabilidad de cualquier programa económico.
El pulso del real brasileño y el dilema cambiario
El real brasileño (USDBRL) llega a esta cita respaldado por uno de los diferenciales de tasas (carry trade) más atractivos entre las economías emergentes, además de una sólida posición externa apuntalada por las exportaciones de materias primas. El déficit en cuenta corriente se redujo a US$62.900 millones (2,49% del PIB), marcando una mejoría frente al 3,51% registrado el año previo.
No obstante, la incertidumbre fiscal limita una apreciación prolongada. Goldman Sachs calcula que un desenlace percibido como favorable a la consolidación fiscal podría llevar el tipo de cambio hacia un rango de entre BRL$4,50 y BRL$4,80 por dólar. Por el contrario, un deterioro en las cuentas públicas o tensiones prolongadas podrían empujar la divisa hacia BRL$5,40 o BRL$5,80, mientras que proyecciones más extremas de Morgan Stanley no descartan niveles de hasta BRL$6,00 en escenarios adversos.
El peso de la deuda y la sensibilidad de las tasas
La renta fija representa el canal más directo de transmisión entre las urnas y la economía real. Con una deuda pública bruta que alcanza el 82,5% del PIB (unos BRL$10,95 billones) y un déficit nominal cercano al 9,3% del PIB, Brasil enfrenta rigideces estructurales severas. Más del 50% de la deuda interna está atada directamente a la tasa Selic y cuenta con plazos promedio reducidos.
Esta estructura implica que una baja sostenida de tasas generaría ahorros fiscales automáticos de entre 2 y 3,7 puntos porcentuales del PIB. Pero la ecuación funciona en ambas direcciones: cualquier desconfianza fiscal dispararía la prima de riesgo, frenaría los recortes de tasas y encarecería de inmediato el servicio de la deuda del Estado.
Ganadores y perdedores en la bolsa paulista
El índice Ibovespa, que acumula un repunte superior al 10% desde sus mínimos de agosto, refleja cómo los inversionistas discriminan entre sectores según su exposición a las tasas y a las políticas públicas. Firmas de banca de inversión como Citi identifican patrones claros:
- Vivienda y construcción: Empresas como Cury Construtora destacan por su vinculación a programas de vivienda social como Minha Casa, Minha Vida, mientras que Cyrela y Eztec dependen directamente de una caída en el costo del crédito hipotecario para movilizar inventarios.
- Mercado financiero y consumo: Entidades como XP, B3 y BTG Pactual se verían favorecidas por un entorno de mayor liquidez. En el comercio minorista, nombres como Smart Fit y Lojas Renner muestran mayor resiliencia ante tasas altas, a diferencia de gigantes como Magazine Luiza, Natura o Assaí, que cargan con una mayor sensibilidad al costo del crédito.
- Exportadoras y materias primas: Compañías como Vale, Embraer, Gerdau y Suzano mantienen una correlación más estrecha con los mercados internacionales y los ingresos en divisas fuertes, mientras que la petrolera estatal Petrobras permanece atenta a las directrices regulatorias que decida implementar el futuro inquilino del Palacio del Planalto.
Una vez cerradas las urnas, los operadores bursátiles no solo evaluarán el nombre del presidente electo, sino las designaciones clave del gabinete económico y la capacidad de forjar mayorías legislativas para mantener a flote la estabilidad macroeconómica del gigante suramericano.