Wall Street navega entre el respiro petrolero, el pulso electoral en EE.UU. y las dudas sobre la rentabilidad de la IA
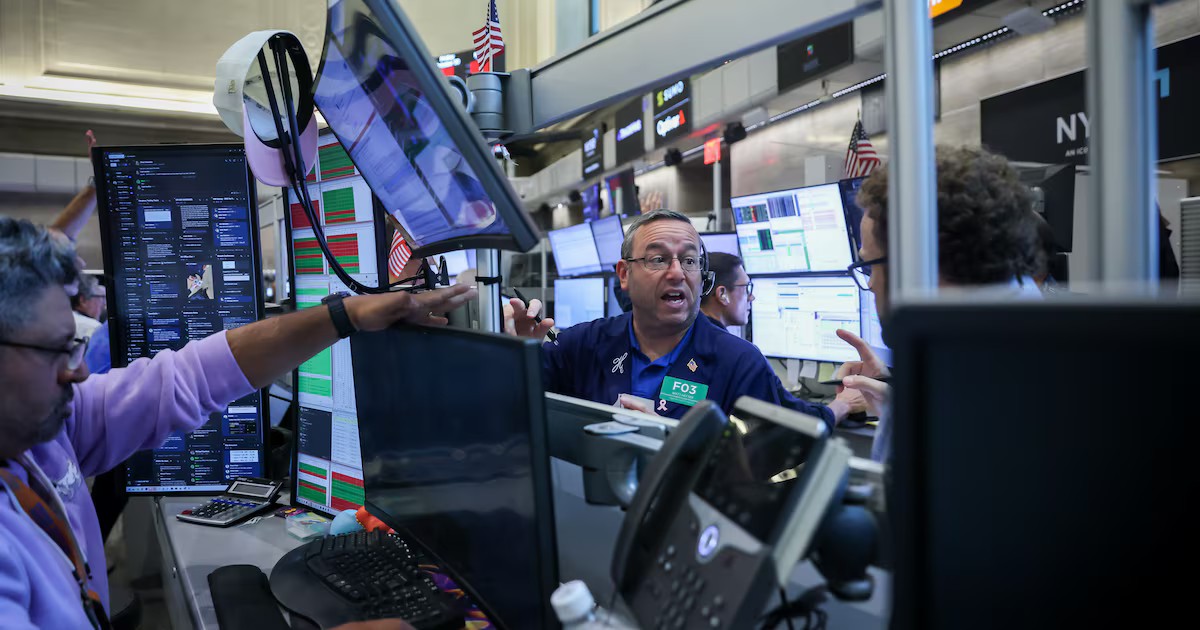
Wall Street abrió la jornada de este martes con un cauto optimismo, respaldado por una marcada baja en los precios internacionales del petróleo tras emerger señales de distensión diplomática entre Estados Unidos e Irán. No obstante, el entusiasmo de los inversionistas encuentra límites claros: el escrutinio sobre la verdadera rentabilidad de la inteligencia artificial (IA) y la incertidumbre que rodea las elecciones legislativas estadounidenses mantienen a los operadores a la defensiva.
El índice S&P 500 registra un tímido avance de 0,11%, mientras que el tecnológico Nasdaq gana un 0,40% en un intento por sacudirse de su reciente entrada en territorio de corrección. En contraste, el Dow Jones Industrial retrocede un 0,39%. En el mercado de deuda, los rendimientos de los bonos del Tesoro a dos años muestran alzas moderadas a la espera de nuevos reportes sobre vacantes laborales, mientras el dólar opera con escasas variaciones globales.
El pulso político y el alivio energético
La atención de los mercados está firmemente puesta en los comicios de medio término en Estados Unidos, cuyo desenlace definirá el control del Congreso y el margen de maniobra para la agenda legislativa de la Casa Blanca. Los demócratas buscan asegurar tres escaños netos en la Cámara de Representantes y cuatro en el Senado para hacerse con ambas mayorías, en una contienda donde el costo de la vida y el precio de los combustibles pesan con fuerza en el electorado.
Desde el punto de vista bursátil, las estadísticas históricas ofrecen un respiro. Datos analizados por firmas de inversión como Zacks señalan que, desde 1950, las acciones han subido el 68% de las veces entre el día de la votación y el cierre de año, mientras que en los 12 meses posteriores a estas elecciones intermedias el S&P 500 ha registrado ganancias en el 100% de las ocasiones, con un promedio superior al 15%.
En el plano energético, el crudo Brent cae un 2,99% para ubicarse en US$101,64 por barril, prolongando el desplome del 7,6% registrado en la sesión previa. La flexibilización de precios obedece a negociaciones indirectas gestionadas a través de mediadores cataríes entre Washington y Teherán para contener una mayor escalada militar, aun cuando persisten fricciones respecto al programa nuclear iraní y las sanciones económicas.
Gigantes tecnológicos bajo la lupa de la rentabilidad
El sector tecnológico continúa enviando señales mixtas. Las acciones de Apple cedieron terreno tras anticipar márgenes brutos de entre 45% y 46% para el trimestre navideño, por debajo del 47% que esperaba el consenso del mercado. Pese a reportar ingresos sólidos por US$114.500 millones, los crecientes costos en memorias y el desarrollo de funciones de IA para Siri han encendido las alarmas sobre la erosión de sus márgenes operativos.
Un escenario similar enfrenta Palantir, cuyos títulos retrocedieron pese a superar las previsiones de ingresos. La desaceleración en su ritmo de crecimiento secuencial al 15% despertó cuestionamientos entre analistas sobre la sostenibilidad de su elevada valoración. La mirada del mercado se dirige ahora a los resultados de AMD, tras un año de rally bursátil superior al 110%, mientras pesos pesados institucionales como Pimco y BlackRock exigen mayor disciplina financiera y pruebas palpables de retorno de capital antes de validar más desembolsos en infraestructura tecnológica.
Materias primas a la baja y presión cambiaria en la región
El escepticismo sobre el ritmo de expansión de los centros de datos impactó de lleno en los metales básicos: el cobre retrocedió un 2,7% hasta los US$13.959 por tonelada, tocando su nivel más bajo en once semanas. Por su parte, el oro perdió un 1% para colocarse en US$3.906,21 por onza, y la plata cayó más de un 3%.
En América Latina, la incertidumbre política estadounidense y la fortaleza de las tasas de interés fortalecen al billete verde frente a las principales divisas de la región. Monedas como el real brasileño, el peso colombiano, el peso chileno, el peso mexicano y el peso argentino registraron depreciaciones en las primeras operaciones del día.
Novedades corporativas internacionales
- Sector financiero paraguayo: El presidente del Banco Central de Paraguay, Carlos Carvallo, presentó su renuncia en medio de la intervención estatal sobre Ueno Bank debido a dudas sobre su liquidez y solvencia patrimonial.
- Ferrari: La automotriz italiana elevó modestamente su previsión anual de Ebitda ajustado a €3.000 millones, cifra que quedó ligeramente corta frente a las expectativas más optimistas del mercado.
- Lufthansa: La aerolínea alemana anunció que prevé aumentos de tarifas de dos dígitos para 2027 a fin de mitigar una factura de combustible que ascenderá a €9.300 millones en 2026.
- Bayer: La farmacéutica alemana mejoró su proyección anual de beneficios operativos impulsada por la sólida demanda de sus tratamientos oncológicos y cardiovasculares, registrando ganancias trimestrales por encima de lo previsto.