Cámara de Cuentas y Poder Judicial se enfrentan por más de RD$ 405 millones en retenciones del ISR
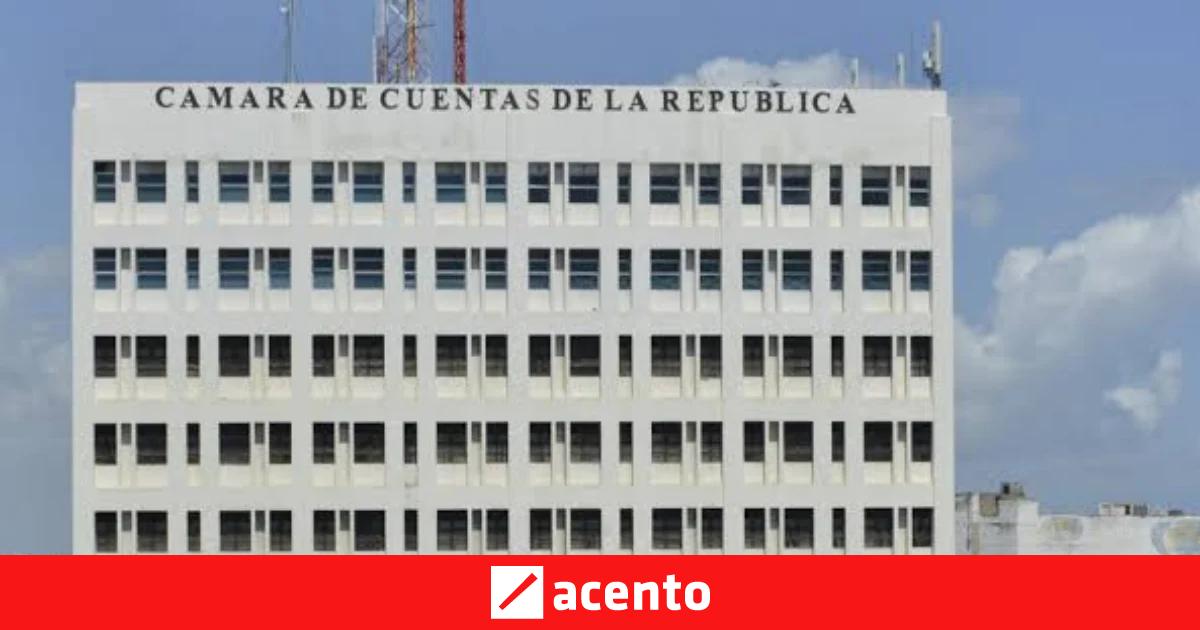
Una profunda discrepancia técnica y legal ha salido a la luz entre dos de los principales órganos del Estado dominicano. De acuerdo con una exhaustiva auditoría realizada por la Cámara de Cuentas de la República Dominicana (CCRD), el Consejo del Poder Judicial (CPJ) dejó de retener y enterar al fisco un total de RD$ 405,631,112 por concepto de Impuesto sobre la Renta (ISR) durante el período comprendido entre 2022 y 2024, lapso correspondiente a la gestión de Luis Henry Molina Peña al frente de la Suprema Corte de Justicia y del órgano de gobierno judicial.
La entidad fiscalizadora determinó que las retenciones registradas por el CPJ sumaron RD$ 1,291,400,985, frente a los RD$ 1,697,032,097 calculados por el equipo auditor. La brecha radica en que la institución judicial excluyó de la base imponible los montos pagados en efectivo correspondientes a gastos de representación (hasta un 15 % del salario) y asignaciones de combustible (hasta un 10 %), amparándose en su Manual de Compensación y en la Ley 105-13 de Regulación Salarial. Mientras el Poder Judicial sostiene que estos recursos no constituyen salario gravable por responder al ejercicio de las funciones públicas, la Cámara de Cuentas ratificó el hallazgo, subrayando que las disposiciones del Código Tributario prevalecen sobre cualquier resolución interna.
Retrasos contractuales y debilidades inmobiliarias
El informe financiero, calificado con opinión con salvedad, arrojó nueve observaciones adicionales vinculadas a los controles internos. Entre los hallazgos destacan retrasos significativos en la formalización de cinco contratos por un valor global de RD$ 20,962,566, destinados a readecuaciones de infraestructuras judiciales y servicios de respuesta a ciberincidentes. Las firmas de estos contratos tomaron entre 29 y 62 días hábiles tras la adjudicación, superando el límite de 10 días establecido por la propia normativa interna del Poder Judicial.
En materia de activos fijos, los auditores señalaron serias inconsistencias en la titularidad de inmuebles clave:
- Palacio de Justicia de Monte Cristi: Registrado en libros por un valor neto de RD$ 53,430,300, figura a nombre de terceros en las certificaciones del Registro de Títulos, lo que plantea un riesgo de sobrevaloración del patrimonio institucional.
- Jurisdicción Inmobiliaria del Distrito Nacional: Con un valor en libros de RD$ 197,328,064, corresponde a un usufructo gratuito por 20 años que no reflejó con claridad en sus notas contables las condiciones y restricciones de dicho derecho temporal.
Cuentas por cobrar y registros contables observados
El órgano de control externo también advirtió sobre cuentas por cobrar con más de mil días de antigüedad por RD$ 119,645,572 al cierre de 2024, de las cuales más de RD$ 101 millones correspondían a saldos entre dependencias del propio sistema judicial. El CPJ explicó que estas deudas internas fueron validadas y condonadas a finales de 2025; no obstante, los auditores mantuvieron la advertencia al constatar la falta de expedientes que justificaran las gestiones de cobro y depuración durante el período fiscalizado.
A estas observaciones se sumaron distorsiones en provisiones para cuentas incobrables —donde incluso se detectó una partida omitida de RD$ 115,084 atribuida a una fila oculta de una hoja de cálculo—, falta de registro de gastos por deterioro por RD$ 1.39 millones, y reclasificaciones erróneas donde construcciones en proceso por RD$ 109.2 millones se consignaron en notas como depreciación.
Tras la presentación final del dictamen, el Consejo del Poder Judicial cuenta con 25 días hábiles a partir de su notificación oficial para remitir un Plan de Acción Correctivo de cumplimiento obligatorio, en un proceso que mantendrá bajo la lupa los criterios tributarios aplicados por la administración de la justicia dominicana.