Crisis habitacional: El 60 % de las familias dominicanas carece de ingresos para costear un techo digno
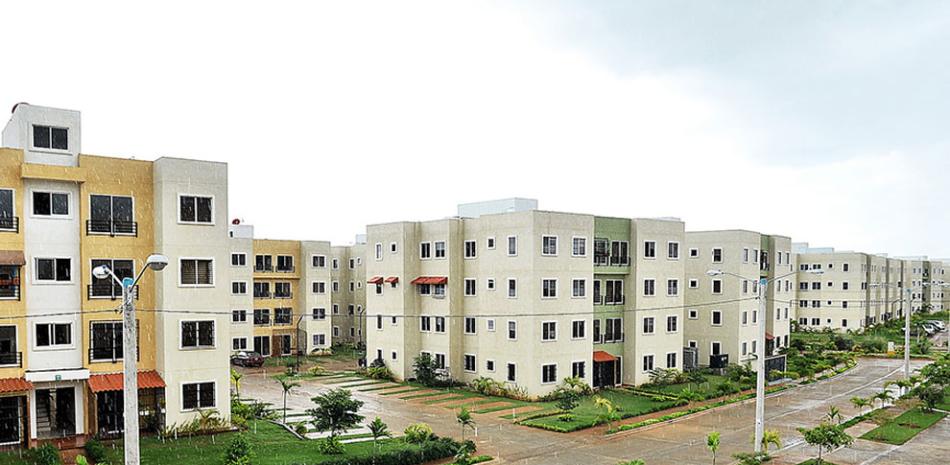
El acceso a una vivienda adecuada continúa siendo un privilegio esquivo para la mayoría de la población trabajadora en la República Dominicana. Alrededor del 60 % de los hogares del país —correspondientes a los tres primeros quintiles de ingresos— enfrenta severas limitaciones económicas que les impiden adquirir un techo propio y seguro, situando el problema habitacional en el centro del debate socioeconómico nacional.
Durante un seminario especializado sobre el balance de las políticas públicas de hábitat en el último lustro, Rafael Alejandro Morel, director del Viceministerio de Vivienda y Hábitat del Ministerio de Vivienda, Hábitat y Edificaciones (Mivhed), reconoció la profunda brecha entre el costo real del mercado inmobiliario y la capacidad de pago ciudadana. Según los parámetros oficiales, un hogar debería destinar entre el 30 % y el 33 % de sus ingresos para financiar un inmueble; no obstante, para los segmentos de menores ingresos, este cálculo resulta insostenible.
Las trabas del crédito y el peso de los intereses
El factor determinante detrás de esta exclusión radica en las condiciones del sistema crediticio. Morel explicó que, además del encarecimiento del suelo y las fallas de ordenamiento territorial, el financiamiento hipotecario tradicional representa la principal barrera estructural.
Bajo el esquema financiero vigente, el costo del dinero termina ahogando al comprador: la mayoría de las familias que logran contraer una deuda terminan desembolsando más recursos en el pago de intereses bancarios que en amortizar el valor neto del inmueble. A esto se suman requisitos bancarios rígidos que dejan fuera del mercado formal a trabajadores informales y de bajos ingresos, como ocurrió en las fases iniciales de proyectos como Mi Vivienda, donde cientos de preseleccionados no calificaron ante la banca.
Esquemas cooperativos para sortear la banca tradicional
Frente a este callejón sin salida, el Mivhed informó que trabaja en el diseño de Vivienda Solidaria, una iniciativa orientada a crear rutas alternas de financiamiento al margen del sistema bancario convencional. El proyecto contempla el uso de la ley de fideicomiso y alianzas con el sector cooperativo para canalizar fondos hacia organizaciones sociales y comunidades organizadas.
El propósito de estos vehículos fiduciarios es permitir que las cooperativas reciban inversión y capital para construir desarrollos habitacionales autogestionados, donde sean las propias comunidades quienes definan sus requerimientos prioritarios. Pese al anuncio, las autoridades aún no han fijado fechas de ejecución ni las partidas presupuestarias definitivas para este programa.
Un déficit de 300,000 unidades que desborda las metas oficiales
Desde el ámbito de la investigación social, la magnitud de las medidas gubernamentales fue señalada como insuficiente. Jenny Torres, especialista en pobreza y políticas públicas, alertó que la escala de la intervención estatal no guarda proporción con la crisis habitacional. Con un déficit cuantitativo que supera las 300,000 viviendas, los planes de edificar entre 15,000 y 24,000 unidades en un lapso de seis años apenas tocan la superficie del problema.
Torres subrayó que programas como Familia Feliz y Mi Vivienda continúan concebidos bajo una lógica de mercado orientada a hogares con capacidad de endeudamiento comprobada, desatendiendo a los quintiles más vulnerables. Asimismo, enfatizó que una política de hábitat integral no puede limitarse a entregar estructuras de concreto, sino que debe garantizar entornos sostenibles con acceso a agua, energía, empleo y medios de vida, citando casos críticos como los reasentamientos de la presa de Monte Grande, donde comunidades agrícolas fueron trasladadas a zonas urbanizadas sin las tierras ni los canales de riego prometidos para su subsistencia.